


为您找到相关结果约344033个

【盘面】伦锡 3M 9/3 暂报 54,700 美元 / 吨 (+1.06%),开 54,210 / 高 54,905 / 低 54,175,前收 54,125;LME 锡库存 9/1 再降 25 吨至 5,500 吨(近三年低位)。沪锡 SN2610 9/3 日盘收 416,090 元 / 吨 (+0.07%),开 413,840 / 高 417,950 / 低 412,530 / 成交 85,511 手 354.95 亿元 / 持仓 39,734 手日减 2,194 手(多空双平);9/3 夜盘 9/4 01:00 收 412,910 元 / 吨 (-0.70%, -2,910 元),开 413,840 / 高 415,500 / 低 412,530 / 成交 48,100 手 / 持仓 42,400 手日增 485 手(空头增仓防御)。日盘低开探底 - 拉升 - 窄幅收涨,夜盘低开下杀获 41.25 万 (412,530) 支撑收 412,910,41.58 万 (昨结 415,820) 翻多阵地已失守转强反压。 【宏观】9/3 美 8 月 ADP 私人部门新增就业仅 3.8 万人(创 1 月以来最低、低于预期),通胀担忧降温,美元指数回落至 99.56 (-0.27%)、10Y 美债收益率 4.780%(-1.8bp);但 CME FedWatch 9 月加息概率仍升至 66.9%,9/15-16 FOMC 前市场重新定价。费城半导体 9/2 收跌 2.14% 压制锡价;美伊冲突未进一步升级(美军 "对等打击" 伊朗油轮但未扩大化),地缘溢价略有回吐。 【基本面】缅甸佤邦复产仅恢复至禁矿前 40-50%,矿端雨季末物流受限,7 月中国自缅甸进口锡精矿折金属 1,077 吨环比 - 27%;印尼精锡出口配额延续,8 月中国进口印尼锡锭 2,483 吨。LME 库存 5,500 吨已降至近三年低位、SHFE 库存 8/28 6,381 吨 (+363 吨) 小幅累库。7 月国内精锡产量 15,290 吨 (-4.08% YoY)、焊料开工率 72.8% 近五年同期偏低,但 AI 算力 / HBM / 先进封装相关高端焊料需求保持韧性(SMM 预计 2026-2030 全球 AI 算力用锡 CAGR 16%、中国服务器耗锡 CAGR 29%)。 【综合】预计今日沪锡主力 SN2610 维持 41 万 - 42 万区间震荡,41 万元 / 吨关口 (412,500) 多空争夺仍是关键 —— 跌破则下探 41 万心理位,企稳则上试 41.58 万 (昨结) 反压。 【数据来源声明: 除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关】

9.4 SMM铸造铝合金早评 盘面:隔夜铸造铝合金2611合约开于23775元/吨,冲高至23800元后震荡回落,最低下探23600元,尾盘小幅修复,收报23610元/吨,较昨结算价23590元上涨20元,涨幅0.08%。夜盘成交4422手,持仓增加857手至17154手,以增仓入场为主;但收盘价23610元低于均价线23688元,高位抛压占优,多头未能守住开盘涨幅,短线空头略占上风。 基差日报:据SMM数据,9月3日SMM ADC12现货价格对铸造铝合金主力合约(AD2611)10点15分收盘价理论升水为640元/吨。 仓单日报:上期所数据显示,9月3日,铸造铝合金仓单总注册量为21923吨,较前一交易日增加364吨。 社会库存:本周国内铸造铝合金锭社会库存录得3.30万吨,环比增加0.12万吨,已连续第四周累库。分地区来看,浙江累库最为显著,单周增加0.21万吨至1.41万吨;广东增加0.11万吨至0.66万吨,两地为本周库存增量的主要来源;江苏去库0.13万吨至0.71万吨;重庆、四川分别下降0.03万吨和0.04万吨;上海与河南环比持平。同比来看,当前库存较去年同期减少3.84万吨,降幅达53.8%。 废铝方面:周四SMM A00铝价收报24350元/吨,环比前一交易日上涨270元/吨,废铝市场价格集体跟涨。精废价差方面,9月3日佛山型材铝精废价差约为2461元/吨,破碎生铝精废价差约为1240元/吨,较上周再度走阔。终端需求实质性回暖尚需观望,熟铝系库存消化仍需过程,利废企业大概率延续按需采购与低库存运营策略,跟涨节奏预计依旧偏缓。预计下周废铝市场将呈稳中偏强、重心小幅上移的运行格局,破碎生铝(水价)主流运行区间预计将围绕在20300-21000元/吨之间展开,需重点关注下游订单恢复节奏。 工业硅方面:本周工业硅现货价格稳中偏强,截至9月3日,SMM华东通氧553#硅在9400-9500元/吨,周环比上涨50元/吨,441#硅在9500-9700元/吨,周环比上涨50元/吨。新疆大厂减产落地后,硅企挺价情绪增加,市场低价货源减少,硅企报价坚挺,部分持货商报价小幅上调;受多单止盈离场,及宏观情绪影响,工业硅期货价格偏弱回调,市场观望情绪升温,市场成交维持刚需,价格重心高位震荡。 海外市场:当前海外ADC12报价暂稳于3050-3180美元/吨,随国内价格小幅走强,进口即时亏损继续收窄至600元/吨附近。 总结:本周ADC12市场价格连续抬升,截至周四,周内累计上涨350元/吨至24300元/吨。预计短期ADC12价格维持偏强震荡,价格重心仍有进一步上移空间。成本端铝价偏强、废铝价格高位运行及进口窗口关闭将继续提供支撑,若9月旺季需求进一步释放并带动终端补库,价格仍具上行空间;但目前社会库存连续累库、开工率回升,而需求尚未明显放量,价格上涨持续性仍有待观察。后续重点关注旺季需求兑现程度及原料端供应变化。 【数据来源声明:除公开信息外的其他数据均是基于公开信息、市场交流、依托SMM内部数据库模型,由SMM进行加工得出,仅供参考,不构成决策建议。】
2026.9.4周五 盘面:隔夜伦铜开于14236.5美元/吨,盘初即摸低于14233美元/吨,而后铜价重心震荡上行临近盘尾上探至14362美元/吨,最终收于14362美元/吨,涨幅达0.88%,成交量至1.44万手,持仓量至26.5万手,较上一交易日减少3627手,表现为空头减仓。隔夜沪铜主力合约2610开于109100元/吨,盘初震荡上行摸高于109210元/吨,随后震荡下行下探至108930元/吨,而后窄幅震荡最终收于109110元/吨,涨幅达0.53%,成交量至3.2万手,较上一交易日增加743手,表现为多头增仓。 【SMM铜晨会纪要】消息方面: (1)Adamera Minerals公司在其位于不列颠哥伦比亚省的South Hedley铜金矿权地,发现了一个强烈的激发极化(IP)异常区。该异常区宽度至少达2.8公里,向下延伸超过325米,表明地下存在一个规模巨大的硫化物系统。 该异常区的规模和充电率与附近的大型铜金矿床相当,岩石样本显示铜含量最高可达2000 ppm。在因山火导致勘探延误后,IP测量工作现已恢复。公司计划继续推进测量、分析样本,并加快申请钻探许可,以进一步勘探该目标区域。 这一发现凸显了该多产矿区中一个极具潜力的铜金斑岩型勘探目标。 现货: (1)上海:9月3日SMM 1#电解铜现货对沪铜2609合约报价升水170元/吨-升水360元/吨,均价报升水265元/吨,较上一交易日下跌110元/吨。沪铜2609合约整体呈跳涨开盘后探底回升走势。早盘开盘后价格快速拉升至109100元/吨上方,随后震荡走高,盘中最高升至109220元/吨附近;此后价格高位回落,一度下探至108950元/吨附近,随后逐步修复。临近午盘,价格重新回升至109170元/吨。隔月Back月差在460元/吨至540元/吨之间,沪铜对2609合约当月进口盈亏在亏损600元/吨-亏损480元/吨之间。 日内,上海地区电解铜销售情绪为3.26,环比下降0.15,采购情绪为2.99,环比下降0.07,历史数据可以查询数据库。展望今日,SMM录得上海地区社会库存5.55万吨,环比本周一减少1.10万吨;江苏地区社会库存2.32万吨,环比增加0.32万吨,华东两地库存走势明显分化。上海地区库存快速去化,一方面受前一交易日铜价及现货升水同步回落影响,下游逢低采购有所释放,现货出库表现较好;另一方面,近期到货补充仍相对有限,进一步推动上海库存下降。江苏地区则受部分冶炼厂货源集中到达影响出现累库。需求方面,昨日铜价回落后采购有所放量,但日内消费热度已有所下降,下游重新回归刚需采购,对当前升水的接受程度仍然有限。与此同时,隔月Back月差仍处于较高水平,持货商移仓及出货节奏仍将是影响现货升水的重要变量。综合来看,上海低库存及到货偏少对现货价格形成一定支撑,但需求持续性不足仍限制升水上行,预计今日沪铜现货对2609合约报价或维持当前区间震荡,不排除重心继续小幅下移,但进一步大幅下探的空间相对有限,后续重点关注隔月Back结构变化。 (2)广东:9月3日广东1#电解铜现货对当月合约:好铜报升水320元/吨较上一交易日涨60元/吨,平水铜报升水220元/吨较上一交易日涨40元/吨,湿法铜报升水160元/吨较上一交易日涨50元/吨。广东1#电解铜均价109445元/吨较上一交易日涨780元/吨,湿法铜均价为109335元/吨较上一交易日涨780元/吨。广东地区电解铜采购情绪为2.62较上一交易日上升0.11,出货情绪为2.82较上一交易日下降0.1(历史数据可以登录数据库查询)。 总体来看,库存创新低现货升水闻声上涨,关注后市到货情况,料升水仍有上升空间。 (3)进口铜:9月3日仓单均价较前一交易日跌2美元/吨,报74美元/吨(价格区间70~78美元/吨);提单均价较前一交易日涨1美元/吨,报75美元/吨(价格区间70~80美元/吨);EQ铜(CIF提单)均价较前一交易日涨15美元/吨,报55美元/吨(价格区间50~60美元/吨),报价参考9月到港货源。 (4)再生铜:9月3日11:30期货收盘价109170元/吨,较上一交易日上升730元/吨,现货升贴水均价265元/吨,较上一交易日环比下降110元/吨,今日再生铜原料价格环比上升400元/吨,再生铜原料销售情绪指数上升至2.85,采购情绪指数上升至1.83,精废价差3435元/吨,环比上升106元/吨。精废杆价差1610元/吨。据SMM调研了解,铜价暂时企稳,再生铜杆企业看多铜价的情况下,日内积极采购再生铜原料,而再生铜原料持货商手中持有不少低价货源,利废企业能3-5日内付款,再生铜原料贸易商优先选择快速付款的利废企业。 价格:宏观方面,阿曼拒绝伊朗海峡收费提议,伊朗打击美军阿联酋及科威特基地,称未经同意海峡“锁”不会开;以防长威胁打击伊朗基础设施,中东冲突持续升级。美国初请失业金人数高于预期,但服务业PMI强劲扩张,经济仍具韧性;美联储沃勒称若8月通胀超预期将考虑加息,而万斯则认为应降息,市场对加息预期有所下移,美指收跌,利多铜价。基本面方面,供应端上海库存快速去化、到货偏少,持货商积极出货,整体维持偏紧格局。需求端逢低采购有所释放,但持续性不足,日内回归刚需,对高价货源接受度有限。库存方面,截至9月3日周四,SMM全国主流地区铜库存环比上周四减少2.06万吨至8.89万吨,总库存较去年同期的14.06万吨减少5.17万吨。综合来看,预计今日铜价维持震荡偏强走势。 【所提供的信息仅供参考,本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所做出的任何决策与上海有色网无关】

【盘面】9 月 3 日沪锡 SN2610 日盘开 413,840、收 416,090(+270/+0.07%),高 417,950、低 412,530,结 415,300,持仓 38,853 手(日减 3,075),主力成交 101,812 手、成交额 422.83 亿元;夜盘延续反弹,9 月 4 日 01:00 收 418,460(+3,160/+0.76%),区间 416,880-419,960,夜盘成交 5.46 万手。LME 3M 锡 9 月 2 日收 54,125 美元 / 吨,9 月 3 日收 54,952 美元 / 吨(+720/+1.33%),0-3 现货贴水 384 美元 / 吨。 【库存】LME 锡库存 9 月 3 日 5,445 吨(日减 55),注销 1,135 吨,注销占比升至 20.84%。SHFE 锡仓单 9 月 3 日 4,665 吨(日减 267、-5.4%),上海 1,615(-168)、广东 3,032(-99),双地同步去库。 【宏观】美联储理事沃勒 9 月 3 日晚间偏鸽表态,若 8 月通胀支持压力减弱,愿支持 9 月按兵不动。芝商所 FedWatch 显示 9 月加息 25 个基点概率自 60.4% 回落至 50.4%,10 年期美债收益率自 4.780% 回落至 4.761%,2 年期回落至 4.322%,美股三大指数夜盘收涨 1.1%-1.4%。WTI 站稳 91 美元 / 桶上方,布伦特 95.63 美元 / 桶;9 月 5 日(周五)公布的 8 月非农是下一个决定性变量。 【基本面】矿端:缅甸佤邦仍处雨季尾声、复产不及预期,7 月中国自缅甸进口锡精矿 4,569 实物吨(折金属 1,077 吨、环比 - 27%);印尼 Timah 8 月对华出口 2,483 吨、全月 4,564 吨恢复至预期区间,1-8 月 JFX 与 ICDX 锡锭累计 25,830 吨(同比 - 18.17%);刚果(金)埃博拉 Bundibugyo 株致死率 48.6%,区域作业风险持续;银漫矿业选厂 9 月 3 日复产,采区复工待定。冶炼端:云南 40% 锡精矿加工费 17,900 元 / 吨(周环比持平),广西 60% 精矿 14,000 元 / 吨;7 月国内精锡产量 15,290 吨(同比 - 4.08%),云赣两省综合开工率 64.38%,7 月精锡净出口 524 吨,进口盈利 + 2,310.83 元 / 吨。需求端:7 月焊料企业开工率 72.8%(近五年同期偏低),传统消费电子刚需采购,AI 服务器与先进封装相关高端焊料维持韧性,SMM 预计 2026-2030 年全球 AI 算力用锡 1.93→4.11 万吨(CAGR 16%)。 【现货市场】9 月 3 日复盘:日盘沪锡微涨 0.07% 收 416,090,夜盘进一步走高收 418,460,全天 "日盘企稳 - 夜盘拉升",下游逢低询价增多但高价承接有限;9/3 SHFE 锡仓单 - 267 吨与 LME 注销占比上行 20.84% 形成内外双去库信号。9 月 4 日早盘预估:夜盘已站上 418,000,关注 418,000 能否有效站稳,若站稳上看 420,000-422,000 阻力,若失守回踩 415,000-412,530 支撑;宏观端重点跟踪 9 月 5 日美国 8 月非农对 9 月加息预期的进一步定价。

9月3日(周四),南非矿业公司塞班耶-斯蒂尔沃特(Sibanye-Stillwater)宣布,董事会已批准推进其在澳大利亚塔斯马尼亚州的Mt Lyell铜金项目和南非的Burnstone金项目,因金属价格走强改善了其财务状况。 这家总部位于约翰内斯堡的矿业公司计划在2026年为Mt Lyell项目投入750万美元,用于重启这座位于昆斯敦附近的历史悠久的矿山,该项目耗资3.4亿美元,目标是在2029年产出首批矿石。达产后,该矿山预计每年可生产多达2.6万吨铜、1.6万盎司金和11.6万盎司银。 Sibanye-Stillwater周二表示:“我们很高兴Burnstone和Mt Lyell项目近期获得了董事会的积极投资决策,这标志着在释放集团有机项目组合中未实现价值方面又迈出了一步。” 这些批准表明,即便Sibanye将大部分资本集中于有机增长(尤其是其南非铂族金属业务),它仍在有选择地推进其项目储备。Mt Lyell是这家南非矿企继芬兰Keliber锂矿开发项目之后批准的第二个海外绿地项目。 Keliber已于今年早些时候投产,Sibanye表示将考虑在2027年扩建该业务,以生产精炼电池级金属。 Sibanye已将Burnstone项目的500万美元和Mt Lyell项目的750万美元纳入其更新的2026年资本支出指引中,以推动这两个项目在2029年实现首批矿石产出。 Burnstone拥有270万盎司的金储量,预计在25年的矿山寿命期内年均产量约为13万盎司。Sibanye表示,该项目将有助于将其南非黄金资产组合转向更浅层、低风险和更长寿命的生产。 Mt Lyell项目重启这座历史悠久的塔斯马尼亚矿山需总投资约3.4亿美元。达产后,该矿山预计在23年的矿山寿命期内,每年可生产2.6万吨铜、1.6万盎司金和11.6万盎司银,铜的全维持成本为每磅2.56美元。 这两项批准为Sibanye的项目储备增添了铜和黄金的增长动力,同时其现有业务正受益于贵金属价格大幅走强,这可能为矿企通过内部现金流为开发项目提供资金带来更大的灵活性。 Sibanye在公布批准投资决策的同时发布了半年业绩,显示由于黄金和铂族金属价格上涨提振了收益,利润增长两倍多。 截至6月30日的六个月内,每股总体收益从去年同期的约0.10美元升至约0.33美元。公司宣布中期股息约为每股0.11美元,向股东返还约3.14亿美元。 在此期间,Sibanye南部非洲业务的铂族金属平均实现价格上涨67%,美国业务上涨70%,而其黄金实现价格则攀升35%。 BMO分析师Raj Ray在报告中写道:“尽管有大宗商品价格的顺风助力,但积极的收获在于运营交付稳健,这一直是管理层关注的重点。” 公司指出,更有利的价格环境为其承诺资本以拓展未来生产组合(超越其现有的铂族金属和黄金业务)提供了有利背景。 (文华综合 )
SMM9月4日讯:隔夜伦铜开于14236.5美元/吨,盘初即摸低于14233美元/吨,而后铜价重心震荡上行临近盘尾上探至14362美元/吨,最终收于14362美元/吨,涨幅达0.88%,成交量至1.44万手,持仓量至26.5万手,较上一交易日减少3627手,表现为空头减仓。隔夜沪铜主力合约2610开于109100元/吨,盘初震荡上行摸高于109210元/吨,随后震荡下行下探至108930元/吨,而后窄幅震荡最终收于109110元/吨,涨幅达0.53%,成交量至3.2万手,较上一交易日增加743手,表现为多头增仓。宏观方面,阿曼拒绝伊朗海峡收费提议,伊朗打击美军阿联酋及科威特基地,称未经同意海峡“锁”不会开;以防长威胁打击伊朗基础设施,中东冲突持续升级。美国初请失业金人数高于预期,但服务业PMI强劲扩张,经济仍具韧性;美联储沃勒称若8月通胀超预期将考虑加息,而万斯则认为应降息,市场对加息预期有所下移,美指收跌,利多铜价。基本面方面,供应端上海库存快速去化、到货偏少,持货商积极出货,整体维持偏紧格局。需求端逢低采购有所释放,但持续性不足,日内回归刚需,对高价货源接受度有限。库存方面,截至9月3日周四,SMM全国主流地区铜库存环比上周四减少2.06万吨至8.89万吨,总库存较去年同期的14.06万吨减少5.17万吨。综合来看,预计今日铜价维持震荡偏强走势。

9.4 SMM铝晨会纪要 盘面: 昨日沪铝收于24390元/吨,上涨0.47%,盘中再创近期新高24510。价格远高于所有关键均线(MA5=24209、MA10=24006.5、MA30=23862.83、MA60=23578.33),均线系统多头发散,中期上升趋势强劲。MACD指标维持零轴上方金叉,柱状线持续扩大,多头动能充足。成交量小幅回落至7.16万手,高位追涨意愿有所减弱。沪铝核心运行区间建议参考24200-24800。伦铝收于3318美元/吨,微涨0.02%,日内波动3314-3319,高位窄幅整理。价格高于MA10(3259.7)、MA30(3242.33)及MA60(3227.67),但略低于MA5(3338.9),短期均线构成轻微压力,中期支撑良好。MACD指标柱状线为正17.16,多头动能持续。伦铝核心运行区间建议参考3260-3380。 宏观面: 美联储理事沃勒表示,如果即将公布的数据确认通胀压力正在降温,他倾向于在美联储下一次货币政策会议上支持维持利率不变。但他同时警告称,如果通胀数据表现火热,9月进一步加息仍然是一种可能。沃勒讲话发布后,交易员降低了对美联储9月加息押注。 基本面: 供应端,本周电解铝周度产量87.47万吨持稳,铝水比例回升0.32个百分点至78.78%,铸锭量进一步降低;海外复产及新建产能爬坡,中东受损产能恢复,海外电解铝供应不断修复。需求端旺季兑现偏慢,8月PMI铝加工行业综合PMI录得48.7%,较7月小幅抬升,但仍处荣枯线下方;9月铝加工综合PMI预期升至51.9%,有望重返扩张区间,但各版块表现分化,旺季成色仍取决于终端消费恢复与高铝价下补库意愿的博弈。库存端,本周四铝锭社会库存81.5万吨,较上周四去库3.7万吨、较本周一去库2.2万吨,去库重新加速;LME库存24.6万吨处历史低位;但铝棒14.2万吨累库0.25万吨,与锭端背离。 原铝市场: 今日沪铝盘面重心较昨日上涨,盘初现货对沪铝2609合约升水10-20元/吨成交,有华东货源去华南的现象,后面随着铝价上涨,沪铝现货升水较开盘时候走跌,今日A00铝锭现货主要成交区间在平水到升水20元/吨。 沪铝盘面再度拉涨,且九月旺季成色不足,中原市场下游加工企业接货情绪低迷,观望情绪重,市场交投较为清淡。且持货商倾向于报价升贴水抬高时大量出货,出货情绪同步走弱。最终中原市场实际成交价格区间围绕在对沪铝09合约贴水110-150元/吨之间。今日铝价大幅上涨,现货市场崩塌。前置高基差本身就可能会施加压力,绝对价涨至4月以来新高更是成为压垮骆驼的的最后一根稻草,持货商多数争相逢高套现大幅下调甩卖,部分尝试凭借去库趋势挺价出货但已无法缓和前者冲击几无实质反馈,贴水流通泛滥,实际中存在极端低价。无论下游还是贸易商都表现出畏高情绪,仅在连番压价之后才按需少量补入低价货源,成交渐显有价无市。 再生铝原料: 今日SMM A00铝价收报24350元/吨,环比前一交易日上涨270元/吨,废铝市场价格集体跟涨。精废价差方面,9月3日佛山型材铝精废价差约为2461元/吨,破碎生铝精废价差约为1240元/吨,较上周再度走阔。进口方面,前期成交资源陆续到港对国内供应形成一定补充,进口破碎铝切片港口报价维持在2485美元/吨附近,环比持稳;但阿联酋出口禁令及欧盟加征关税政策影响延续,欧洲及中东货源收缩格局未改,优质带票废料整体维持偏紧,进口增量空间有限。终端需求实质性回暖尚需观望,熟铝系库存消化仍需过程,利废企业大概率延续按需采购与低库存运营策略,跟涨节奏预计依旧偏缓。预计下周废铝市场将呈稳中偏强、重心小幅上移的运行格局,破碎生铝(水价)主流运行区间预计将围绕在20300-21000元/吨之间展开,需重点关注下游订单恢复节奏。 再生铝合金: 现货方面:今日ADC12市场报价整体呈现较为明显的上调态势,SMM ADC12价格较前一日涨200元/吨至24300元/吨。调价动力主要集中于铝价及期货盘面走强、原料成本抬升以及市场情绪改善。当前成本端对ADC12价格的支撑进一步增强,企业在成本压力和市场行情偏强的背景下,价格向上修复的意愿有所提升;同时,部分企业对后续终端需求回暖持一定预期。不过,从实际市场反馈来看,当前需求改善幅度仍较为有限,价格上涨暂时更多依赖成本和盘面带动,终端订单对价格的正向反馈尚不充分。因此,短期行业价格重心或继续向上修复,但在需求尚未明显放量的情况下,企业实际提价空间仍受到一定制约,后续仍需关注终端订单恢复情况以及铝价、原料成本的进一步变化。 综合展望: 宏观收紧预期已消化,低库存与去库加速形成托底并主导本周定价;但旺季需求兑现不足、铝棒累库向锭端传导风险仍在,海外供应不断修复,限制铝价上方空间,短期铝价预计偏强震荡。 【所提供的信息仅供参考。本文并不构成投资研究决策的直接建议,客户应当谨慎决策,勿以此代替自主独立判断,客户所作出的任何决策与上海有色网无关】 》点击查看SMM铝产业链数据库 》订购查看SMM金属现货历史价格

9月3日,2026世界动力电池大会在四川宜宾开幕。同一天,工业和信息化部副部长熊继军在会上明确表示,将进一步规范动力电池行业竞争秩序,加强行业运行监测和 产能 动态预警,“遏制低价竞争、盲目扩张等行为”。 他指出,当前动力电池行业“非理性竞争问题比较凸显”。 宁德时代董事长曾毓群率先发言,将“品质”作为新能源产业下一阶段发展的关键词。他提出“宁德品质”的核心是安全、可靠、长寿命,直言行业存在“比速度、比参数、比低价”的现象,甚至以牺牲产品质量和消费者信任为代价。 曾毓群话音刚落,亿纬锂能董事长刘金成走上讲台,在“通过价值创造,提高商业水平”的主题演讲中,他没有谈具体技术参数,也没有发布新产品,而是将矛头指向了一个更根本的问题: 当大多数企业半年报数据亮眼、行业“喜气洋洋”之时,中国锂电产业真正该警惕的是什么? 告别规模竞赛,回归 “ 价值创造 ” “难得2026年喜气洋洋。”刘金成这样评价今年的动力电池行业。 刘金成很快把话题引向更深层的问题:行业在经历一轮快速发展后,需要重新认识商业目的和企业愿景。 他提出了一个核心判断:合理扩张产能成为共识。 ”合理“二字,是刘金成反复强调的商业逻辑。 在他看来,行业景气时企业扩产是自然选择,但扩产并不天然等于发展质量提升。如果所有企业都只围绕规模展开竞争,最终仍然要回到盈利和持续经营的问题。 刘金成直言,任何一个行业都会有周期,都会有低点有高点,“在高点拼命扩张,当低点来临的时候,就慌不择路”,这是电池行业在过去几年走的曲折道路。“此时此刻反思这样一个问题,做出更加理性的判断和选择,对长期发展来讲极其重要。” 他提出,企业不能只看市场有多大、产能能做多大,还要回答自己的盈利空间在哪里。 “各守一片盈利的空间”,他的这句话直指当前行业痛点。 过去几年,动力电池行业经历了疯狂的产能竞赛和价格战,部分企业一度陷入增收不增利的困局。企业最终必须靠价值创造获得生存空间,而不能只靠规模扩张解决问题。 刘金成将问题上升到“商业文明”的高度。 在他看来,技术创新解决的是企业有没有产品竞争力的问题,而商业文明解决的则是一个行业能否长期健康运行的问题。 当技术路线逐步明朗之后,企业接下来拼的不只是产品和产能,而是“商业水平”。 无论产业处于什么周期,企业最终都必须回到价值创造本身——这是刘金成演讲的核心结论。 事实上,刘金成并非临时起意。 早在2026年6月亿纬锂能25周年庆上,他就提出要“把中国知识产权、生产落后、产能过剩、低价竞争的帽子扔到太平洋去”。 此次宜宾发言,是其长期思考的延续,恰好与政策方向形成共振。 同行是 “ 益生菌 ” ,不是 “ 害虫 ” 如果说“价值创造”是刘金成给企业开出的药方,那么他对行业竞争关系的重新定义,则展现了一种更具格局的产业观。 谈到行业竞争,刘金成说了一句令人印象深刻的话:“同行是‘益生菌’,不是‘害虫’。” 在他看来,同行并不是需要被消灭的对象。一个健康的产业需要不同企业共同参与竞争、创新和市场开拓。 刘金成进一步阐释了自己的竞争哲学:“每个企业家都有自己的运气,同行绝对不可能被你打死,他是死是活完全取决于他自己的战略。” 他建议行业以更从容的心态看待彼此:旁边的都是伙伴,走错了可以提醒他一下,走快了可以恭喜他一下,比一定要把谁干掉要好。 这番表态背后,是对过去几年行业“内卷”生态的深刻反思。 自2025年11月工信部首次提出“依法依规治理动力电池产业非理性竞争”以来,四部门在2026年1月、4月两次联合召开座谈会,市场监管总局也在3月发文将锂电池纳入“内卷式”竞争防治重点——“反内卷”已从口头警示变成系统性政策工具。 刘金成的发言,恰好与这一政策方向形成呼应。他提出的“合理扩张”“各守一片盈利空间”“提升商业文明”,本质上都是在为行业寻找一条超越内卷、走向良性竞争的路径。 他把动力电池产业放在更长的产业周期中审视,提出动力电池要“成为智慧世界的能源底座”。这意味着行业的格局不能停留在互相消耗上,而要有更大的视野和更长远的耐心。 从曾毓群强调“品质”到刘金成强调“价值创造”,从政府层面“扼住低价竞争”到企业层面“各守一片盈利空间”,2026年宜宾的这场大会,正在传递一个清晰的信号:中国锂电产业正从“拼规模”走向“拼质量”,从“拼速度”走向“拼耐力”。 当行业规模已占据全球七成以上份额,当政策“有形的手”和企业“无形的手”共同指向同一方向,中国锂电的下半场,比拼的不再是谁跑得更快,而是谁走得更远。
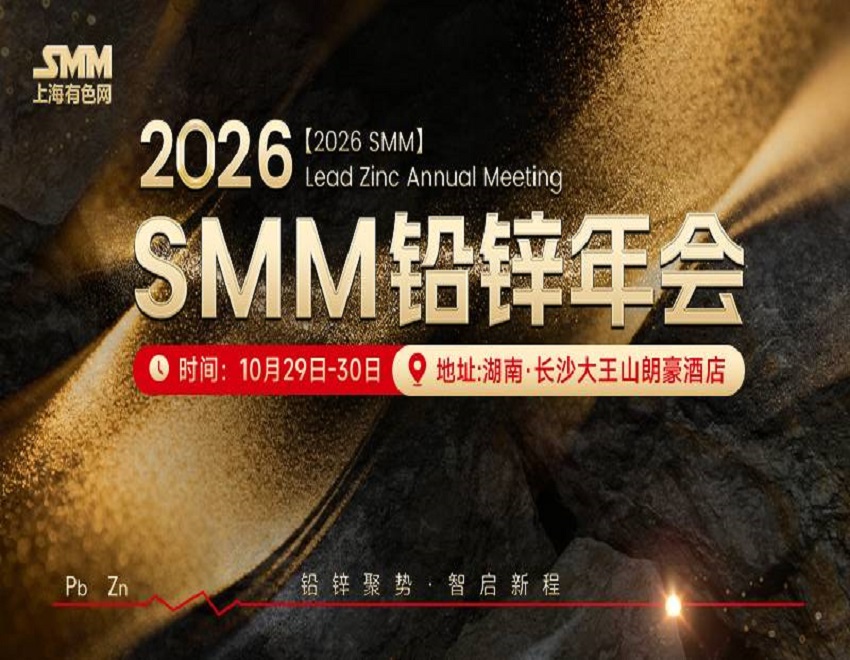
在全球能源转型与制造业格局重塑的关键时期,铅锌产业链正经历深刻的结构性调整。上游矿山资源持续偏紧,冶炼加工利润承压,而下游以电池、镀锌为代表的应用领域则面临新技术迭代与绿色低碳转型的机遇与挑战。在此背景下,产业链上下游的协同合作与价格风险管理,较以往任何时候都更为重要。 上海有色网深刻洞察行业需求,倾力打造一届“与众不同”的产业年会。本次会议将核心定位聚焦于下游应用端及长单供需对接,我们旨在搭建一个集宏观前瞻、价格研判、长单洽谈于一体的高端交流平台。本次会议不仅将深度解析铅、锌、贵金属、铜、锡、锑、铋等伴生金属的市场趋势,更创新性地设立长单供需洽谈会等亮点环节,力求通过精准的数据服务与务实的议程设计,助力客户把握2027年市场先机,促成业务合作。 金秋十月,我们诚邀国内外铅锌产业链的领军企业与精英人士,齐聚一堂,在轻松愉悦的洽谈氛围中,坦诚交流,共谋发展! 郴州恒达选矿机械厂有限公司 将出席本次盛会,与行业同仁共同探讨行业发展趋势,携手推动铅锌产业迈向新的高度。 点击 报名表单 立即登记参会,共同见证并参与这场意义非凡、影响深远的行业盛会,共创辉煌新篇章! 郴州恒达选矿机械厂有限公司位于湖南省郴州市南岭大道5号,公司成立于2004年,是生产销售成套选矿设备的高新技术企业。 公司技术力量雄厚,加工设备精良,检验手段齐全,产品质量可靠,内部管理完善,能为选矿厂提供日处理15~2000吨(单机)的成套选矿设备,为用户提供选矿厂选址、工艺流程设计、设备选型、制造、安装、调试直至正常生产的一条龙服务。本公司重合同、守信誉,产品畅销全国各地。近年来积极开拓国外市场,产品远销越南、泰国等东南亚及非洲市场,深受用户好评。本公司已通过ISO9001:2015质量管理体系认证和ISO14001:2015环境管理体系认证,具有选矿设备进、出口经营许可权,可为用户提供相关的进、出口业务。 本公司的主要产品有:1、破碎设备:鄂式破碎机、锤式破碎机等。2、磨矿设备:轴瓦型、节能型、周边传动、中心传动球磨机棒磨机。3、洗选矿设备:螺旋洗矿机、螺旋分级机、搅拌桶(普通、提升)、浮选机(XJK、SF、SL射流式)、摇床、螺旋溜槽、磁选机、双杯给药机等。4、输送、脱水设备:皮带运输机、槽式给矿机、板式给矿机、摆式给矿、斗式提升机、浓缩机等。 我公司以“用户至上,诚信为本”为宗旨,坚持“开拓进取,求实创新”的企业精神,力求为用户提供“质量优良、价格合理、客户满意”的产品和服务,热忱欢迎各界朋友来人来电来函前来联系,携手合作,共展鸿图。 联系方式 地址:中国湖南郴州市南岭大道5号 电话:+86-735-2831789 传真:+86-735-2222227 网址:www.czhdyj.cm 邮箱:czhd2831789@sina.com 长按扫码立即报名 2026 SMM铅锌年会
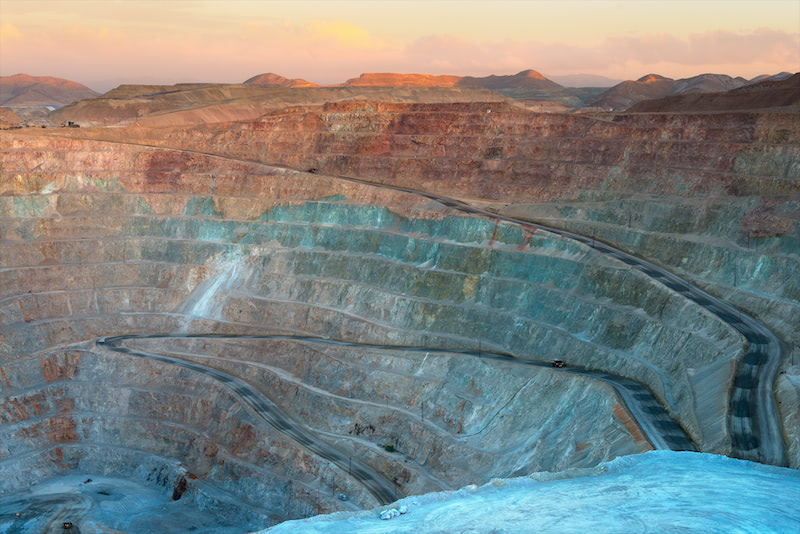
9月3日(周四),位于萨斯卡彻温省东北部的一座铜锌矿即将实现商业化生产,加拿大联邦政府已将其认定为国家重要项目。 在周三于萨斯卡通市举行的一次项目进展通报会上,加拿大矿业公司埃尔多拉多黄金公司(Eldorado Gold)表示,其麦克伊尔文纳湾(McIlvenna Bay)地下矿已于6月生产出铜精矿,7月生产出锌精矿,并计划于今年第三季度末启动商业化生产。 由于该矿将生产关键矿产,联邦政府去年将其列为了国家重要项目,并移交至其重大项目办公室处理。 埃尔多拉多黄金公司总裁Christian Milau表示,这一认定帮助项目顺利走到了最后阶段。 Milau说:“在全球矿业领域,最大的挑战之一,我认为也是最大的风险,就是许可审批及审批时间。能够获得关注和聚焦,并实现省与联邦政府之间的协调,这是一个巨大的优势和机遇,而在许多国家这仍然是一个难题。” 该公司目前已备有超过40万吨待处理物料。该矿位于汉森湖南端,距萨斯卡通市东北约460公里,距萨省克里顿镇以西约96公里。 埃尔多拉多黄金公司于今年4月收购福兰矿业公司时,接手了麦克伊尔文纳湾项目。该公司预计项目总资本预算略高于10亿加元。 据公司介绍,在该矿预期的18年开采寿命内,可生产4100万磅铜、5400万磅锌、2万盎司黄金和44.4万盎司白银。 这些关键矿产用于先进制造业、清洁能源、医疗保健、航空航天等行业。大部分精矿将在魁北克省进行冶炼。 自2024年以来,联邦政府已通过不同基金为该项目的各个方面提供了超过2亿加元的资金支持。 联邦能源和自然资源部长Tim Hodgson出席了在萨斯卡通举行的活动。他表示,麦克伊尔文纳湾矿在加拿大的关键矿产战略和增强国家经济独立性方面将发挥关键作用。 (文华综合)
 Sibanye-Stillwater批准推进澳大利亚莱尔山铜金项目计划29年投产
点击排行
 今日有色

微信扫一扫关注
 掌上有色

掌上有色下载
 返回顶部

- 掌上有色下载
- 微信关注
